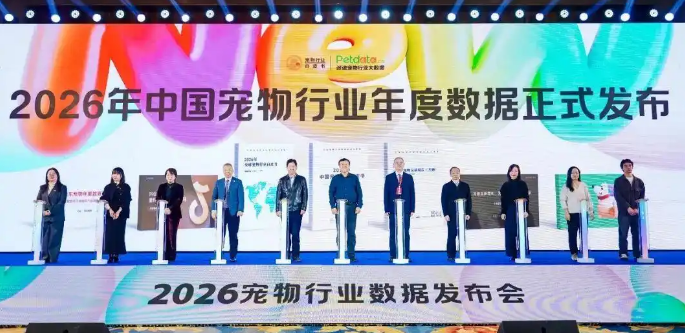
当“它经济”被冠以万亿赛道的光环,2026年的中国宠物行业却正遭遇一场由粗放扩张引发的产能过剩阵痛。从宠物食品工厂的闲置生产线到基础用品市场的恶性价格战,从连锁品牌的批量闭店到中小厂商的生存危机,这场看似突如其来的行业调整,实则是供需错配、资本盲目与监管收紧多重因素叠加的必然结果。数据显示,2024年国内注册宠物食品企业已超8300家,其中89.4%为年营收不足5000万元的小企业,而猫砂、普通膨化粮等基础品类产能过剩率均超过25%,种种信号预示着行业将进入深度洗牌周期。
一产能过剩的具象图景:全产业链的“冰火两重天”
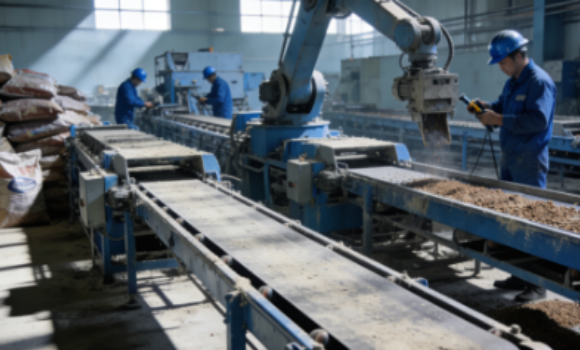
产能过剩并非全面饱和,而是结构性供需失衡的集中爆发,这一特征在产业链各环节表现得尤为鲜明。在核心的宠物食品领域,矛盾最为突出:2025年全国宠物食品产能已达480万吨,产量420万吨,但国内实际需求量仅410万吨,预计2026年产能将进一步增至520万吨,过剩压力持续加大。更严峻的是产品结构失衡,80%以上的产能集中在十几元一斤的普通膨化粮,这些产品配方趋同、缺乏技术壁垒,导致市场陷入“不促销卖不动,一促销就亏损”的恶性循环。电商平台上,基础款狗粮常年打折,大促期间甚至出现五折以下的低价,部分中小企业净利率不足5%,只能依赖代工模式勉强维持 。

与之形成强烈反差的是,高端与功能性产品却供不应求。2024年高端宠物食品市场规模已突破千亿,50元/斤以上的高附加值产品占比超40%,冻干生骨肉、护肾处方粮等品类年增长率超过30%。京东数据显示,2023年烘焙粮销售额暴涨313%,88%以上高肉含量的烘焙猫粮市场份额从43%飙升至80%,而这类产品的产能缺口仍达150万吨,大量需求依赖进口弥补。这种“低端挤破头,高端没人够”的分裂局面,成为行业产能过剩的核心症结。
宠物用品领域的供需矛盾同样尖锐。猫砂、狗窝等基础用品因进入门槛低,吸引大量中小企业涌入,2023年国内猫砂产能达800万吨,市场需求仅600万吨,产能过剩率高达25%。这些产品同质化严重,企业只能靠压低价格争夺市场,导致行业平均毛利率仅12-15%。而智能宠物用品赛道却呈现爆发式增长,自动喂食器、智能项圈等产品年增速超34%,一线城市养猫家庭中智能猫砂盆渗透率已突破28%,但国内具备核心技术的生产企业不足30家,高端市场仍被外资品牌主导。
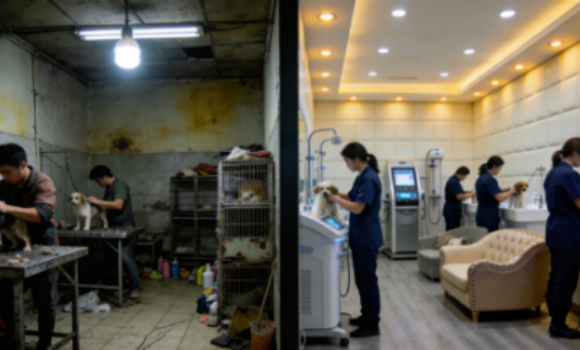
服务领域的分化同样明显。普通宠物洗护美容店因竞争激烈,2024年单店营收同比下降14.2%,闭店率超20%;而宠物殡葬、临终关怀等情感服务机构年新增超1200家,高端服务单次收费可达5000元以上。宠物医疗领域更是冰火两重天,缺乏资质的小型诊所因误诊率高、过度医疗问题频发面临淘汰,而连锁化、专业化的宠物医院却凭借标准化服务持续扩张,市场份额不断提升。
二产能过剩的深层成因:扩张、需求与监管的三重失衡
低门槛与资本短视催生盲目扩张
宠物行业的高毛利率神话吸引了大量参与者,从2021年至2025年,新增宠物企业超370万家,其中不乏缺乏核心技术、资金实力薄弱的中小企业 。这些企业大多选择门槛最低的基础品类切入,如河北南和、山东烟台等产业集群地,聚集了大量宠物食品小厂,部分企业甚至使用石粉、羽毛粉冒充鲜肉原料降低成本,以低价抢占市场份额。
资本的跟风入局进一步加剧了扩张乱象。盒马耗资1.78亿打造的“派特鲜生”、融资4亿的宠物家等品牌,在缺乏供应链沉淀和人才储备的情况下盲目扩张门店,最终因资金链断裂批量闭店,派特鲜生单店月均亏损超20万元,9个月便宣告全线关闭 。这种“重规模、轻运营”的发展模式,不仅加剧了产能过剩,更扰乱了市场秩序。
消费升级与供给能力严重脱节
随着90后、Z世代成为核心养宠群体,占比超60%的宠物主将宠物视为家庭成员,消费理念从“喂饱”“能用”升级为“喂好”“好用”,对产品的营养成分、安全标准、功能体验和情感价值提出了更高要求。CBNData数据显示,25-35岁宠物主年均支出超6500元,愿意为原料溯源、功能性配方、智能科技支付溢价,但行业整体供给能力未能跟上需求变化。在技术研发层面,国内多数中小企业缺乏自主创新能力,宠物食品领域80%以上的企业依赖代工模式,配方抄袭现象普遍,难以满足宠物主对低敏、定制化营养的需求;智能用品领域,核心传感器、算法等技术仍被外资品牌垄断,国产品牌多停留在外观模仿阶段;服务领域,美容师、训导师等专业人才认证体系不完善,规模化扩张后服务质量难以保障。这种“需求升级、供给滞后”的矛盾,进一步放大了结构性产能过剩的影响。
政策合规收紧加速落后产能出清
2026年成为宠物行业的“规范元年”,一系列新规的实施正在加速淘汰不合规产能。农业农村部出台的《全价宠物食品 处方粮通用要求》和《冻干宠物食品通用要求》将于2026年5月1日正式实施,明确了处方粮的19类功能营养指标和冻干粮的安全标准,终结了行业“概念宣传”的乱象。同时,新修订的《治安管理处罚法》大幅提高了不文明养宠的违法成本,遛狗不牵绳、烈性犬禁养等规定直接影响了部分基础宠物用品的市场需求。
环保与食品安全监管也在持续加码,生态环境部推动宠物食品生产环节的碳足迹核算与绿色工厂认证,要求新建产能必须符合清洁生产标准,力争行业单位产值能耗较2025年下降15%。这些政策对中小企业形成了巨大压力,预计至2027年将有30%的中小厂商因质检不达标、环保不合规退出市场。
破局之道:从规模扩张到价值深耕的转型路径
面对2026年愈演愈烈的产能过剩压力,行业破局的关键在于告别粗放增长,向精细化、差异化、专业化转型。对于中小企业而言,与其在红海市场死磕价格,不如聚焦细分赛道实现突围:要么深耕下沉市场,打造极致性价比的基础产品,通过优化供应链严控成本,保障基础品质;要么切入垂直领域,如老年宠物护理用品、宠物康复辅助工具等小众市场,积累细分领域的品牌口碑。
具备一定实力的企业应全力布局高附加值赛道,通过技术创新构建核心竞争力。在宠物食品领域,可加大对冻干、烘焙等新工艺的研发投入,建立原料区块链追溯体系,如乖宝宠物、中宠股份等头部企业,通过智能化工厂提升产能效率和品控水平,其高端产品溢价率可达30%以上;在用品领域,可结合AIoT技术开发健康监测类智能产品,如具备心率监测功能的项圈、智能喂食器等,抢占高端市场份额;在服务领域,可推动标准化建设,建立专业人才培养体系,拓展宠物保险、基因检测等新兴服务,提升盈利能力。
渠道革新与供应链优化同样不可或缺。线上渠道虽占比超57%,但直播带货佣金高达30%,挤压企业利润空间,企业应探索“线上种草+线下体验”的融合模式,在社区宠物店设置产品试吃区、智能设备体验区,建立私域信任。同时,下沉市场宠物消费增速达26.9%,成为新的增长引擎,企业可针对性布局适配产品,挖掘县域市场潜力。供应链方面,头部企业可通过并购整合上下游资源,建立原料基地,降低对进口原料的依赖,增强抗风险能力。
结语:洗牌过后的高质量发展之路
2026年的产能过剩预警,并非宠物行业的“寒冬”信号,而是市场淘汰落后产能、优化资源配置的必然过程。正如艾瑞咨询预测,未来五年宠物市场仍将保持年均12%以上的复合增长率,2030年规模有望突破5500亿元,行业蓝海从未消失,只是竞争逻辑已从“跑马圈地”转向“精耕细作”。
这场结构性洗牌将加速行业集中度提升,预计到2030年,20%的头部企业将占据80%的市场份额,那些依赖低价竞争、缺乏创新能力的中小企业将被淘汰,而深耕技术、贴合需求、重视合规的企业将脱颖而出。对于整个行业而言,产能过剩的阵痛是迈向高质量发展的必经之路,当泡沫褪去,宠物行业将回归“以宠物为中心”的本质,在规范化、品牌化、科技化的轨道上实现可持续增长。