全球宠业出海洞察消息,近日,美国宠物鲜粮第一股Freshpet公布了其截至2025年12月31日的第四季度和全年财务业绩。财报显示,公司向市场交出了一份里程碑式的答卷:年度净销售额首次突破10亿美元大关 、净利润翻倍、自由现金流转正。
这一增长,标志着Freshpet从高速扩张转向高质量增长的关键转折。本文,全球宠业出海洞察为大家带来Freshpet详细财报解读,并浅析其当前及未来发展战略。
1三重爆发
经营质量实现质变
2025年是Freshpet的经营拐点之年,作为宠物鲜食赛道的开创者,该公司在2025年通过战略调整、技术升级与渠道创新,巩固了行业龙头地位,也为全球宠物食品消费升级提供了范本。
净销售额
2025年第四季度,Freshpet实现净销售额2.852亿美元(约合人民币19.65亿元,撰稿时的汇率,下同),同比去年的2.627亿美元增长8.57%。
2025全年,净销售额11.02亿美元(约合人民币76.03亿元),同比去年的9.752亿美元增长13.01%。
增长的驱动力:从“定价”转向“纯销量”
财报指出,2025年全年,13%的增长中,销量贡献了12%,价格/产品组合贡献1% 。这与过去通过提价驱动增长的逻辑截然不同。特别是在第四季度,销量贡献了9.7%,而价格/产品组合却出现了1.1%的负向拉动 。
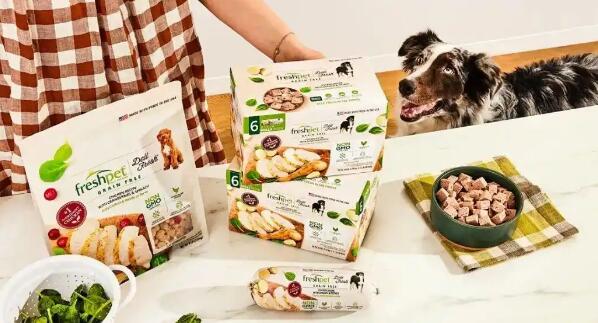
这一转变释放了两个信号:一是公司在当前经济环境下,主动调整策略,通过提供更具“入门级”价格点的产品来吸引对价格敏感的消费者 ;二是市场竞争加剧,使得单纯的提价策略变得不再现实。
净利润和调整后的EBITDA
2025年,Freshpet盈利能力实现大幅跃:
第四季度,Freshpet净利润为3382万美元,较去年同期的1812万美元大增86.59%。
调整后EBITDA(息税折旧及摊销前利润)为6120万美元,较去年同期的5260万美元小幅增长。这一指标更真实地反映了企业的核心运营表现。
全年,净利润从2024年的4693万美元飙升至1.391亿美元,暴增196.51%。
调整后EBITDA为1.957亿美元,较去年同期的1.618亿美元也实现一定增长。
利润的含金量:靠“省钱”而非“省料”
Freshpet的利润率保护战打得相当漂亮。第四季度,净利润增长主要归功于销售额增加、毛利润增长以及销售、管理及行政费用下降,但部分被本年度递延所得税支出所抵消。
而全年净利润增长归功于一项6840万美元的所得税优惠,这主要源于本年度因持续盈利和预期未来盈利而释放的估值准备金,以及销售额增长带来的贡献。
部分增长被销售、管理及行政费用(SG&A)的增加所抵消,其中包括媒体支出增加2920万美元以及2025年1770万美元的非经常性费用,而上年同期则为990万美元的股权投资收益。
调整后EBITDA的增长是由于调整后毛利增加所致,但部分被调整后销售、管理及行政费用增加所抵消。
毛利&毛利率
第四季度,Freshpet毛利为1.235亿美元,占净销售额的43.3%,而上年同期为1.116亿美元,占净销售额的42.5%。经调整后毛利润为1.381亿美元,占净销售额的48.4%,而上年同期为1.263亿美元,占净销售额的48.1% 。
截至2025年12月31日止的整个年度,毛利润为4.496亿美元,占净销售额的40.8%,而上年同期为3.96亿美元,占净销售额的40.6%。经调整后的毛利为5.152亿美元,占净销售额的46.7%,而上年同期为4.535亿美元,占净销售额的46.5% 。
“内部挖潜”:从早期的“铺摊子”转向“练内功”
质量成本的降低和工厂费用杠杆率的提升。全年数据显示,原料成本占销售额比例下降70个基点,物流成本改善20个基点,质量成本下降50个基点 。这说明Freshpet的增长正通过运营效率对冲宏观通胀压力。
现金流
本次财报最令管理层振奋的数字或许是自由现金流——1240万美元。相比去年同期的负3280万美元,由负转正。
截至2025年底,公司手握2.78亿美元现金,年后出售Ollie股权投资又带来9550万美元现金收益,弹药库充足 。
经营现金流达到1.606亿美元,CEO Billy Cyr直言这比公司原定时间表提前了整整一年 。
历史性跨越:提前一年转正
现金流改善意味着Freshpet结束了长达数年的“烧钱扩张”模式,进入自我造血、可持续增长阶段。
2增长驱动
门店扩张与忠诚客户贡献
剥开Freshpet的层层数据,增长的结构正在发生微妙的质变。
渠道上,2025年Freshpet的81%的净销售额来自杂货、大众、国际和数字渠道的9220万美元的增幅,净销售额达8.93亿美元。其余部分则来自宠物特卖及俱乐部渠道的进一步增长。
随着宠物主人年龄层向年轻化过渡,Freshpet的潜在市场规模 (TAM)持续增长。
2025年,Freshpet潜在市场规模预计覆盖3600万户宠物家庭。
说到这,Freshpet成功的另一个关键驱动因素即培养忠实“MVP”(超高价值/极重度买家)客户的能力,这些客户目前占过去12个月贡献了71%的净销售额。
高价值客户的数量已增长到2025年的240万。
这些忠实客户频繁购买,加上客单价较高,形成了稳定的收入基础。
Freshpet消费者特许经营业务持续增长,预计到2025年,其家庭渗透率将同比增长10%,增长约130万户家庭,达到1520万户。该公司在过去五年中一直保持着稳定的渗透率增长。
与此同时,该公司也在扩大零售版图,报告期内,门店数量增加了2094家,达到30235家,共计39347台冰箱。
Freshpet正在加强店内陈列,目前已有24%的门店配备了多台冷藏柜。这意味着消费者更容易在线上线下买到Freshpet产品,进一步推动了销售增长。
3战略布局
在消费逆风中寻找“破局点”
2025年,Freshpet没有盲目追求增速,而是围绕渗透率、效率、体验三大核心推进战略转型,为长期增长筑牢底座。
一是,营销模式重构
放弃粗放式广告投放,转向精准触达、提升复购的用户运营,聚焦家庭渗透率增长,把预算花在高转化用户身上,实现“增长更有效、投入更可控”。
二是,电商渠道突破
加大电商投入,覆盖线上商城、宠物专卖平台、第三方电商,打通线下体验 + 线上复购闭环,适配年轻养宠人群的消费习惯,成为增量重要来源。
三是,把冰箱变成“岛”
Freshpet赖以生存的根基是遍布全美的冷藏柜。2025年,公司零售网络显著扩张,门店数量增长7%。但更具想象力的是“岛式冰箱(Fridge Islands)”的试点。这种在大型零售商卖场中设置的独立岛式冰柜,拥有约2.5倍于单台冰柜的容量。
CEO Cyr将其称为“我们在零售可见性和可及性方面取得的最重大突破”。它不仅能容纳更丰富的品类,保证库存,还能支持“点击取货”等全渠道服务。从单一冰柜到冰柜岛,Freshpet正在线下零售端构建自己的“品牌专属领地”,试图在消费者心智中植入更强烈的品牌印记。
四是,产能技术升级
落地首条新一代技术生产线,在提升产品品质、营养保留的同时,降低单位生产成本,推动毛利率持续上行,是长期盈利的核心支撑。
五是,供应链的坚守
坚持本地新鲜食材采购、低温小批量烹制、全程冷链配送,守住“新鲜、天然、营养”的产品根基,形成难以复制的品质壁垒。
4未来展望
2026年的谨慎与2027年的野心
基于2025年的实践与挑战,Freshpet管理层为2026年设定了略显保守的指引:净销售额增长7%-10%,调整后EBITDA为2.05亿至2.15亿美元,资本支出约1.5亿美元 。
这一指引背后,是对现实挑战的清醒认知。2025年第三季度大型会员店客户的扩张带来了高基数效应;激励性薪酬将恢复到目标水平,这意味着费用端将面临同比压力 。因此,7%-10%的增长目标,是一个尊重宏观现实的数字。
然而,公司的长期雄心并未泯灭。在面向2027年的展望中,Freshpet重申了其目标:调整后毛利率超过48%,调整后EBITDA利润率达到20%-22%,净销售额增长“远超品类增长率” 。
支撑这一目标的,是管理层对美国狗粮市场结构性机遇的判断。380亿美元的狗粮市场,Freshpet仅占4.0%的份额 。随着千禧一代和Z世代逐渐成为养宠主力,他们对新鲜、天然宠物食品的偏好,正在将“可触达市场”进一步扩大。
5写在最后
2025年,对于Freshpet而言,是充满挑战却又收获颇丰的一年。它经历了增速从27%回落至13%的“减速”,但也品尝了现金流首次转正、营收突破10亿的“甘甜” 。
透过这份财报,我们看到一家企业正努力从“青春期”的高增长模式,平稳过渡到“成熟期”的高质量增长模式。
CEO Billy Cyr在电话会议中的总结颇为精准:公司在2025年“经受住了新竞争对手的冲击,且几乎没有明显的影响” 。当消费浪潮退去,裸泳者现形,而真正修炼内功的企业,正在为下一个浪起积蓄能量。
对于Freshpet来说,2025年不是一个辉煌的终点,而是一场关于耐力与抉择的“成年礼”的开端。