01账算不平,就是算不平
2月10日,依依股份一纸公告,宣告终止收购高爷家100%股权。公告给出的理由很“常规”:标的公司销售模式调整、新品推广前期投入导致经营情况与预期不符,估值未能达成一致。市场对此没有太大震动,人们也不再惊讶于“交易终止”,而是开始追问:这个行业究竟想为什么样的企业买单?
2024年,高爷家营收4.6亿元,净利润1829.68万元,净利率不到4%。
再往前翻一年:2023年,营收3.02亿元,净利润308万元,净利率1%。
卖了3个亿,赚300万。这不是生意,这是用现金流换流水。
高爷家的困境极具代表性。过去五年,宠物赛道批量出现了这类“账面巨人”:营收级数增长,利润级别缺席;品牌声量响彻云霄,经营利润薄如蝉翼;双十一战报越滚越长,审计报告上的数字却像被施了定身咒。
问题不是产品不好,也不是赛道不对。问题在于这个行业习惯了用规模增长掩盖盈利缺陷,用品牌故事置换估值溢价,投资方对于“单纯增长故事”丧失耐心。
高营销投入、长用户转化、弱复购粘性。一旦增长放缓,时间就不再站在他们一边。
02模式分歧:赌未来VS守现在
依依股份与高爷家的谈判破裂,本质上是两种价值逻辑的碰撞:
高爷家调整销售模式、推新品,是在赌未来市场;依依股份在评估现在的运营系统能否支撑这个未来。
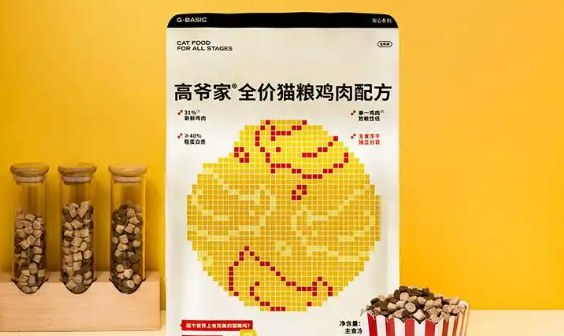
高爷家仍在沿用“增长叙事”定价模型:品牌势能、市占率、品类卡位、用户心智。这些虚词在过去5年能换算成3亿、5亿、10亿的估值。依依股份已切换至“运营能力”定价模型:净利润、现金流、复购率、用户生命周期价值。
前者信奉“规模是一切问题的解药”,后者相信“盈利是一切估值的前提”。
前者问“你未来能做多大”,后者问“你现在能走多稳”。
并购终止不是谁对谁错,而是两套语言无法通约。
03宠物行业的“新世界”
折价的不是高爷家这个品牌,也不是猫砂猫粮这个品类,而是“依靠营销驱动增长”的这套资本叙事。
过去二十年,宠物品牌是“开发商”:铺渠道、打爆品、冲规模,他们负责把模式猫粮从工厂货变成生活方式符号。现在宠物行业正从“增量时代”步入“存量时代”,市场不再缺一个好用的猫砂盆,缺的是能把用户留下来、把复购做起来、把账算明白的运营者。
高爷家推新品、调模式正是意识到单纯卖货的时代正在过去,运营用户、构建生态才是下一程的船票。但问题在于:这种转型是否扎实?用户数据是否沉淀?服务体系是否闭环?复购率是否真实提升?这些,才是投资方真正关心的新一轮问题。
04宠物行业的下半场即将到来
宠物行业正在经历一场残酷而必要的“去泡沫”过程。过去靠双十一战报就能把估值叫上天的日子,靠“新消费”、“国产替代”“品类革命”就能融到钱的日子,过去靠创始人口才、FA pitchbook、投资人想象力就能撑起独角兽的日子彻底结束了。
市场给出的信号已经越来越清晰:没有用户深度的增长,正在贬值。没有运营支撑的扩张,正在失去资本信任。没有生态闭环的品牌,正在被重新定价。
高爷家与依依股份的谈判终止,不是一个句号,而是一个分号——宠物行业的下半场正式开场。
结语:
未来属于那些不只会卖货,更会经营用户关系的品牌;未来属于那些不只会做营销,更会构建生态系统的企业。当增长不再稀缺,稀缺的是持续增长的能力。当故事不再动人,动人的是能兑现的故事。