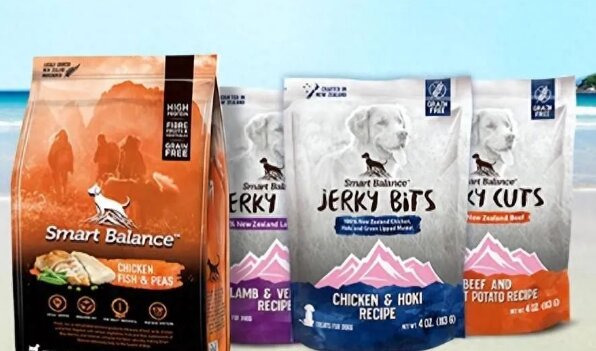
近日,佩蒂股份(300673.SZ)转型困境引发关注。2026年上半年,公司实现营业收入7.35亿元,同比增长0.96%,在7家A股宠物上市公司中增速垫底;归母净利润4424万元,同比暴跌69.25%。业绩承压主要来自三方面:一是汇率波动导致汇兑损失增加,上半年汇兑损失接近净利润规模;二是主要原材料价格上涨带动成本上升;三是加大国内品牌和研发投入导致费用增长,管理费用率居行业最高。公司正从咬胶代工向主粮品牌化转型,新西兰年产4万吨高品质主粮产线已建成并处于产能爬坡阶段,上半年新西兰子公司净亏损2457.8万元。今年上半年,新西兰工厂生产的主粮产品首次通过天猫国际、京东进入国内市场。公司表示后续业绩增长将来自国内主粮推广、海外ODM订单增长及新西兰工厂产能利用率提升三大支撑。