12月22日,瑞派宠物正式向港交所递交主板上市申请。在行业龙头新瑞鹏因三年累亏超30亿元、于2024年7月黯然撤回美股IPO申请的背景下,瑞派终于交出了2025年上半年1527.7万元净利润的答卷。
这一纸盈利证明,击穿了笼罩在行业头顶长达数年的规模不经济魔咒。
然而现实依然严峻。即便如瑞派这样的优等生,其净利率依然处于爬坡期。
放眼整个行业,仅2024年第一季度,全国就有144家宠物医院倒闭。这种巨头盈利艰难、小店生存维艰的现状让人不解:为什么在一个规模已突破3000亿元、且保持着7.5%年增速的朝阳行业里,赚钱变得如此之难?
答案藏在那些被忽视的数据里。
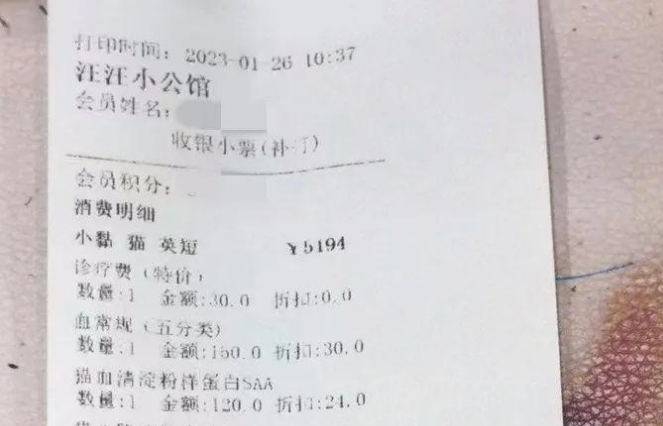
消费者感知的"暴利"主要源于高昂的单次诊疗费用,但从医院的利润表来看,这些收入被几项核心成本迅速消耗殆尽。
01・高客单价撑不起高利润?深扒隐形成本
要理解这个行业的盈利困境,先来拆解成本结构。
人海战术失效:被高薪与低效困住的兽医
宠物医疗是一个高度依赖人工的服务行业。在新瑞鹏的成本结构中,人工成本占比高达53%左右,这一比例远高于许多其他服务行业。
人才稀缺导致的溢价问题尤为突出。中国合格的兽医人才严重短缺,供需失衡导致兽医薪资水涨船高。为了留住核心医生,医院不得不支付高额底薪加提成。
更严重的是效率低下的人海战术。由于缺乏数字化工具和标准化的护理流程,中国宠物医院往往需要配置更多的助理和行政人员来维持运转,导致人效低下。
“被收割”的供应链
长期以来,中国宠物医疗行业的上游药品、疫苗、高端设备被硕腾、勃林格殷格翰、爱德士等外资巨头垄断。
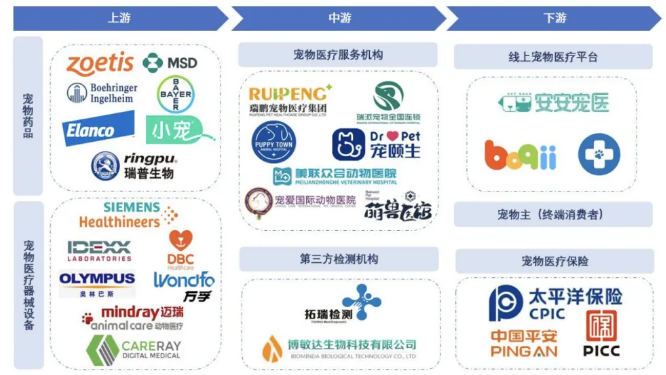
这些上游企业拥有极强的定价权,拿走了产业链上利润最丰厚的部分。医院在进货时成本就已经很高,为了维持基本毛利,只能提高终端售价,最终导致消费者怨声载道,而医院自身利润微薄。
设备闲置率问题同样严重。
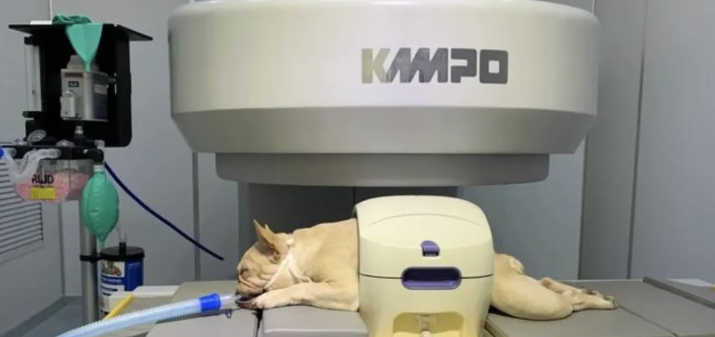
为了提升竞争力,许多社区型宠物医院也不惜重金购入CT、MRI等高端设备。然而,由于病例量不足,这些昂贵设备的开机率极低,巨额的折旧费用分摊到每一个病例上,推高了单次检查的成本。
行业痛点的系统性梳理:
人才供给质量低下
缺乏合格的兽医和更加缺乏的专业护理人员,导致人效低下。
同质化竞争严重
大量社区诊所陷入价格战,缺乏差异化技术壁垒,利润率微薄,不足30%的诊所盈利率超过10%。
信任危机持续发酵
过度医疗和价格不透明导致医患关系紧张,阻碍了高客单价项目的推广。
预防医学意识薄弱
宠物主缺乏定期体检习惯,导致很多疾病发现即晚期,治疗成本高且效果差,进一步加剧信任危机。
02・商业模式重构:从博弈到双赢
在中国,一家新开的宠物医院通常需要3-5年才能度过培育期,为了覆盖其间高昂的房租和运营费用,医院往往被迫在单次诊疗中拉高客单价。
这种将客户视为“一次性资源”的狩猎心态,直接催生了过度医疗与价格不透明,导致消费者信任崩塌,医院陷入“花钱买流量 -> 宰客回血 -> 流量流失”的恶性循环。
要解决这些行业痛点,必须改变陈旧的博弈型商业模式。
他山之石:Banfield如何用“订阅制”锁定终身价值
Banfield Pet Hospital通过其"Optimum Wellness Plans"彻底改变了美国兽医行业的商业逻辑。

这不是保险,而是一种预防性医疗服务的订阅包。宠物主每月支付固定费用,如40到60美元,即可享受无限次免费门诊、年度核心疫苗、驱虫、血液检查和牙科清洁。
这种模式的商业价值显而易见:锁定客户的12个月合约显著降低了客户流失率;因为挂号费被免除,拥有OWP的宠物主到院频率是非会员的2倍以上;高频到院带来了更多的机会销售非计划内的商品,如处方粮、心丝虫药,以及发现潜在疾病进而转化为医疗收入;将收入从季节性波动转变为稳定的月度经常性收入。
本土困局:打破“储值卡依赖”,寻找现金流新解
目前国内的"会员制"大多停留在预付费储值卡阶段,比如充3000送500。
这种模式虽然在短期内回笼了资金,但并没有改变按次付费的交易本质,也无法像订阅制那样从心理上激励客户增加到院频次。瑞派和新瑞鹏虽然有尝试会员权益,但尚未形成像Banfield OWP那样标准化、大规模推广且深入人心的预防医疗订阅产品。
瑞派宠物之所以能实现盈利,其高达91.3%的纯医疗服务收入占比也佐证了专注的价值:它没有在竞争惨烈的零售红海中空耗精力,而是专注高壁垒的医疗服务。
对于国内从业者而言,既然行业数据显示新客获取成本是老客维护成本的5倍以上,那么设计一套覆盖全年的无忧年卡,用透明的确定性锁定客户一年的消费预算,或许才是解决现金流焦虑的根本之道。
03・拒绝“销售导向”,回归技术本位的薪酬革命
即便有了好的商业模式,如果没有高效的人才结构作为支撑,一切依然是空中楼阁。
人才断层:外科医生去扫地
中国兽医人才供给在数量和质量上都存在巨大缺口。近60%的从业人员是专科学历,缺乏系统的临床训练。为了生存,很多年轻医生被迫在技术尚未成熟时就承担起"销售员"的角色。
"低底薪+高销售提成"的模式,迫使医生关注如何把药卖出去,而不是如何把病治好。这不仅导致了医患矛盾,也让医生陷入了职业倦怠,无法专注于技术提升。
在新瑞鹏等头部企业的成本结构中,人工成本往往占据营收的50%到53%。为什么这么高?因为中国目前每位兽医需要服务约3000只宠物,而美国这一数字是1500只。极度的人才供需失衡,导致医院必须支付高溢价来争夺医生。
但高薪并没有带来高效。由于缺乏职业化的护理梯队,我们常看到月薪过万的主治医生,花费大量时间在保定、配药甚至打扫卫生上。这种让外科医生扫地的粗放管理,直接拉低了人效。
破局之道:护理梯队建设与合伙人制
反观美国VCA动物医院,其高效运转的核心在于严格的金字塔分工:1名医生配3名兽医技师。

国内的瑞派宠物显然意识到了这一点,其推行的兽医发展伙伴模式,在收购时保留40%股权给核心团队,将医生从打工者变为合伙人,以解决稳定性问题。
随着宠物老龄化,心脏病、肿瘤、肾病等复杂疾病发病率上升。这类疾病的治疗需要高度专业化的技能,其收费标准也远高于基础医疗。
专科化让医生可以通过技术,如高难度的骨科手术、微创手术获得高收入,而不是靠卖药。这使得医生的收入结构更加健康,也更能获得客户尊重。
未来的趋势很明确:行业必须建立起职业化的兽医护士体系,将医生从杂务中解放出来;同时,必须改革低底薪加高提成的薪酬结构。当医生不再为了业绩提成而卖药,而是靠技术服务费获得体面收入时,医疗的纯粹性才能回归,人效比才有可能实现倍增。
04・去重资产化,构建“中心+卫星”的分级诊疗网
当人力资源被激活后,物理空间的资产配置效率便成了下一个决胜点。
过去几年,新瑞鹏的30亿亏损在很大程度上源于激进并购带来的消化不良:近2000家门店品牌林立,供应链难以整合,导致商誉减值风险高悬。
与此同时,无数社区小店死于盲目的军备竞赛——为了显得专业,硬着头皮购买百万级的CT或核磁设备,结果却是设备常年闲置,巨额折旧费吞噬了所有利润。
成熟的市场往往呈现出清晰的中心加卫星分级诊疗格局。
在瑞派的招股书中,一个值得玩味的数据是:其区域中心医院贡献了超过43.6%的营收。
这证明了资源集中的威力:中心医院集中高端设备与专家攻克疑难杂症,而卫星端的社区店则应坚决去重资产化。
令人欣慰的是,供应链的国产化正在成为降本的利器。国产疫苗和药品的采购成本通常比进口产品低30%到50%,对于处于亏损边缘的医院,利用国货替代降低可变成本,并结合第三方独立实验室的外包服务,是优化单店利润模型的必经之路。
05・未来的增长:两个结构性红利
在解决了效率与成本之后,行业还需回答一个终极问题:未来的增长点在哪里?
宏观数据显示,虽然整体市场在增长,但结构正在剧烈分化。2024年,猫经济的增速高达10.7%,远超犬市场的4.6%;同时,2015年到2018年那一波养宠爆发潮中的宠物,目前正集体步入8岁以上的老年期。
“猫狗混医”劝退高净值客户
这种结构性变化对传统的猫狗混医和全科治疗模式提出了严峻挑战。
首先是猫科医疗的特殊性需求。猫对环境变化极其敏感,容易产生应激反应。在传统的猫狗混合医疗环境中,犬类的叫声、气味以及陌生环境都会让猫产生强烈的应激反应,不仅影响诊疗效果,还可能加重病情。
更重要的是,猫主人对医疗服务的期望值更高。养猫群体多为城市白领,消费能力强,对服务品质要求严格。他们愿意为“猫友好”的专业环境支付溢价,这为差异化定价提供了空间。
其次是老龄宠物的复杂医疗需求。8岁以上的宠物进入老年期后,疾病谱发生根本性变化。不再是简单的疫苗、驱虫、外伤处理,而是慢性肾病、心脏病、糖尿病、肿瘤等复杂疾病的综合管理。这些疾病需要长期监测、个性化用药方案以及多学科协作,远超传统全科医生的能力范围。
专科化的商业价值
日本永旺宠物的老犬老猫疗养院为我们提供了极佳的镜鉴。面对深度老龄化,他们不再执着于治愈,而是提供透析、疼痛管理乃至临终关怀等高情感溢价的服务。这类服务的客单价往往是基础医疗的3到5倍,且客户粘性极强。

同样,国际猫科医学会认证的猫友好诊所,通过独立的无犬叫候诊区、专用的保定技术、猫科专用的麻醉协议等,不仅提升了医疗质量,也获得了更高的定价权。在美国,猫友好认证的诊所平均客单价比普通诊所高出20%到30%。
对于国内医院而言,谁能率先抓住猫专科和老年病这两个结构性红利,谁就能跳出价格战的泥潭。这不仅是医疗技术的升级,更是对高客单价、高粘性蓝海市场的精准占位。
06・打破医疗黑箱,重构医患关系
最后,所有的变革都需要一个介质来与消费者建立连接,这个介质就是数字化带来的透明信任。
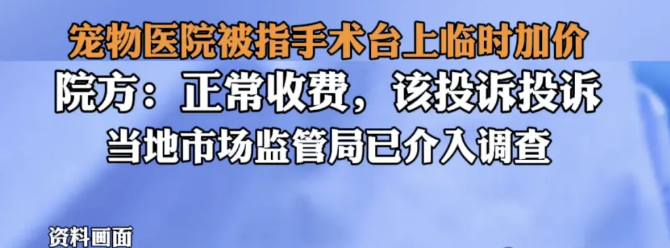
消费者之所以抱怨暴利,本质上是因为信息不对称。在黑猫投诉上,关于宠物医院的投诉中,超过一半涉及诱导消费和价格欺诈。
瑞派的招股书特别强调了其数字化能力:年就诊次数超429万次,全部通过端到端系统管理。
新瑞鹏与京东健康等先行者正在尝试打破黑箱:通过可视化的手术直播、AI辅助解读的电子病历,将晦涩的医疗数据翻译成通俗的健康建议。
当数字化不再仅仅是收银台的工具,而是变成连接医患认知的桥梁时,商业的飞轮才能真正转动。
对于管理者而言,利用SaaS系统实现库存的智能调拨,减少临期报废,以及客户全生命周期的精细化运营,是提升管理半径、降低管理熵增的必经之路。
中国宠物医疗的下半场,注定不再是资本狂飙的独角戏。
从新瑞鹏的战略收缩到瑞派的盈利突围,都在指向同一个方向:未来的赢家,属于那些能用订阅制锁定关系、用分工释放效率、用分级控制成本、用专科建立壁垒的长期主义者。
暴利的幻象已破,精细化的黎明已至。在这个关乎生命的行业里,唯有回归医疗的本质,生意才能生生不息。